
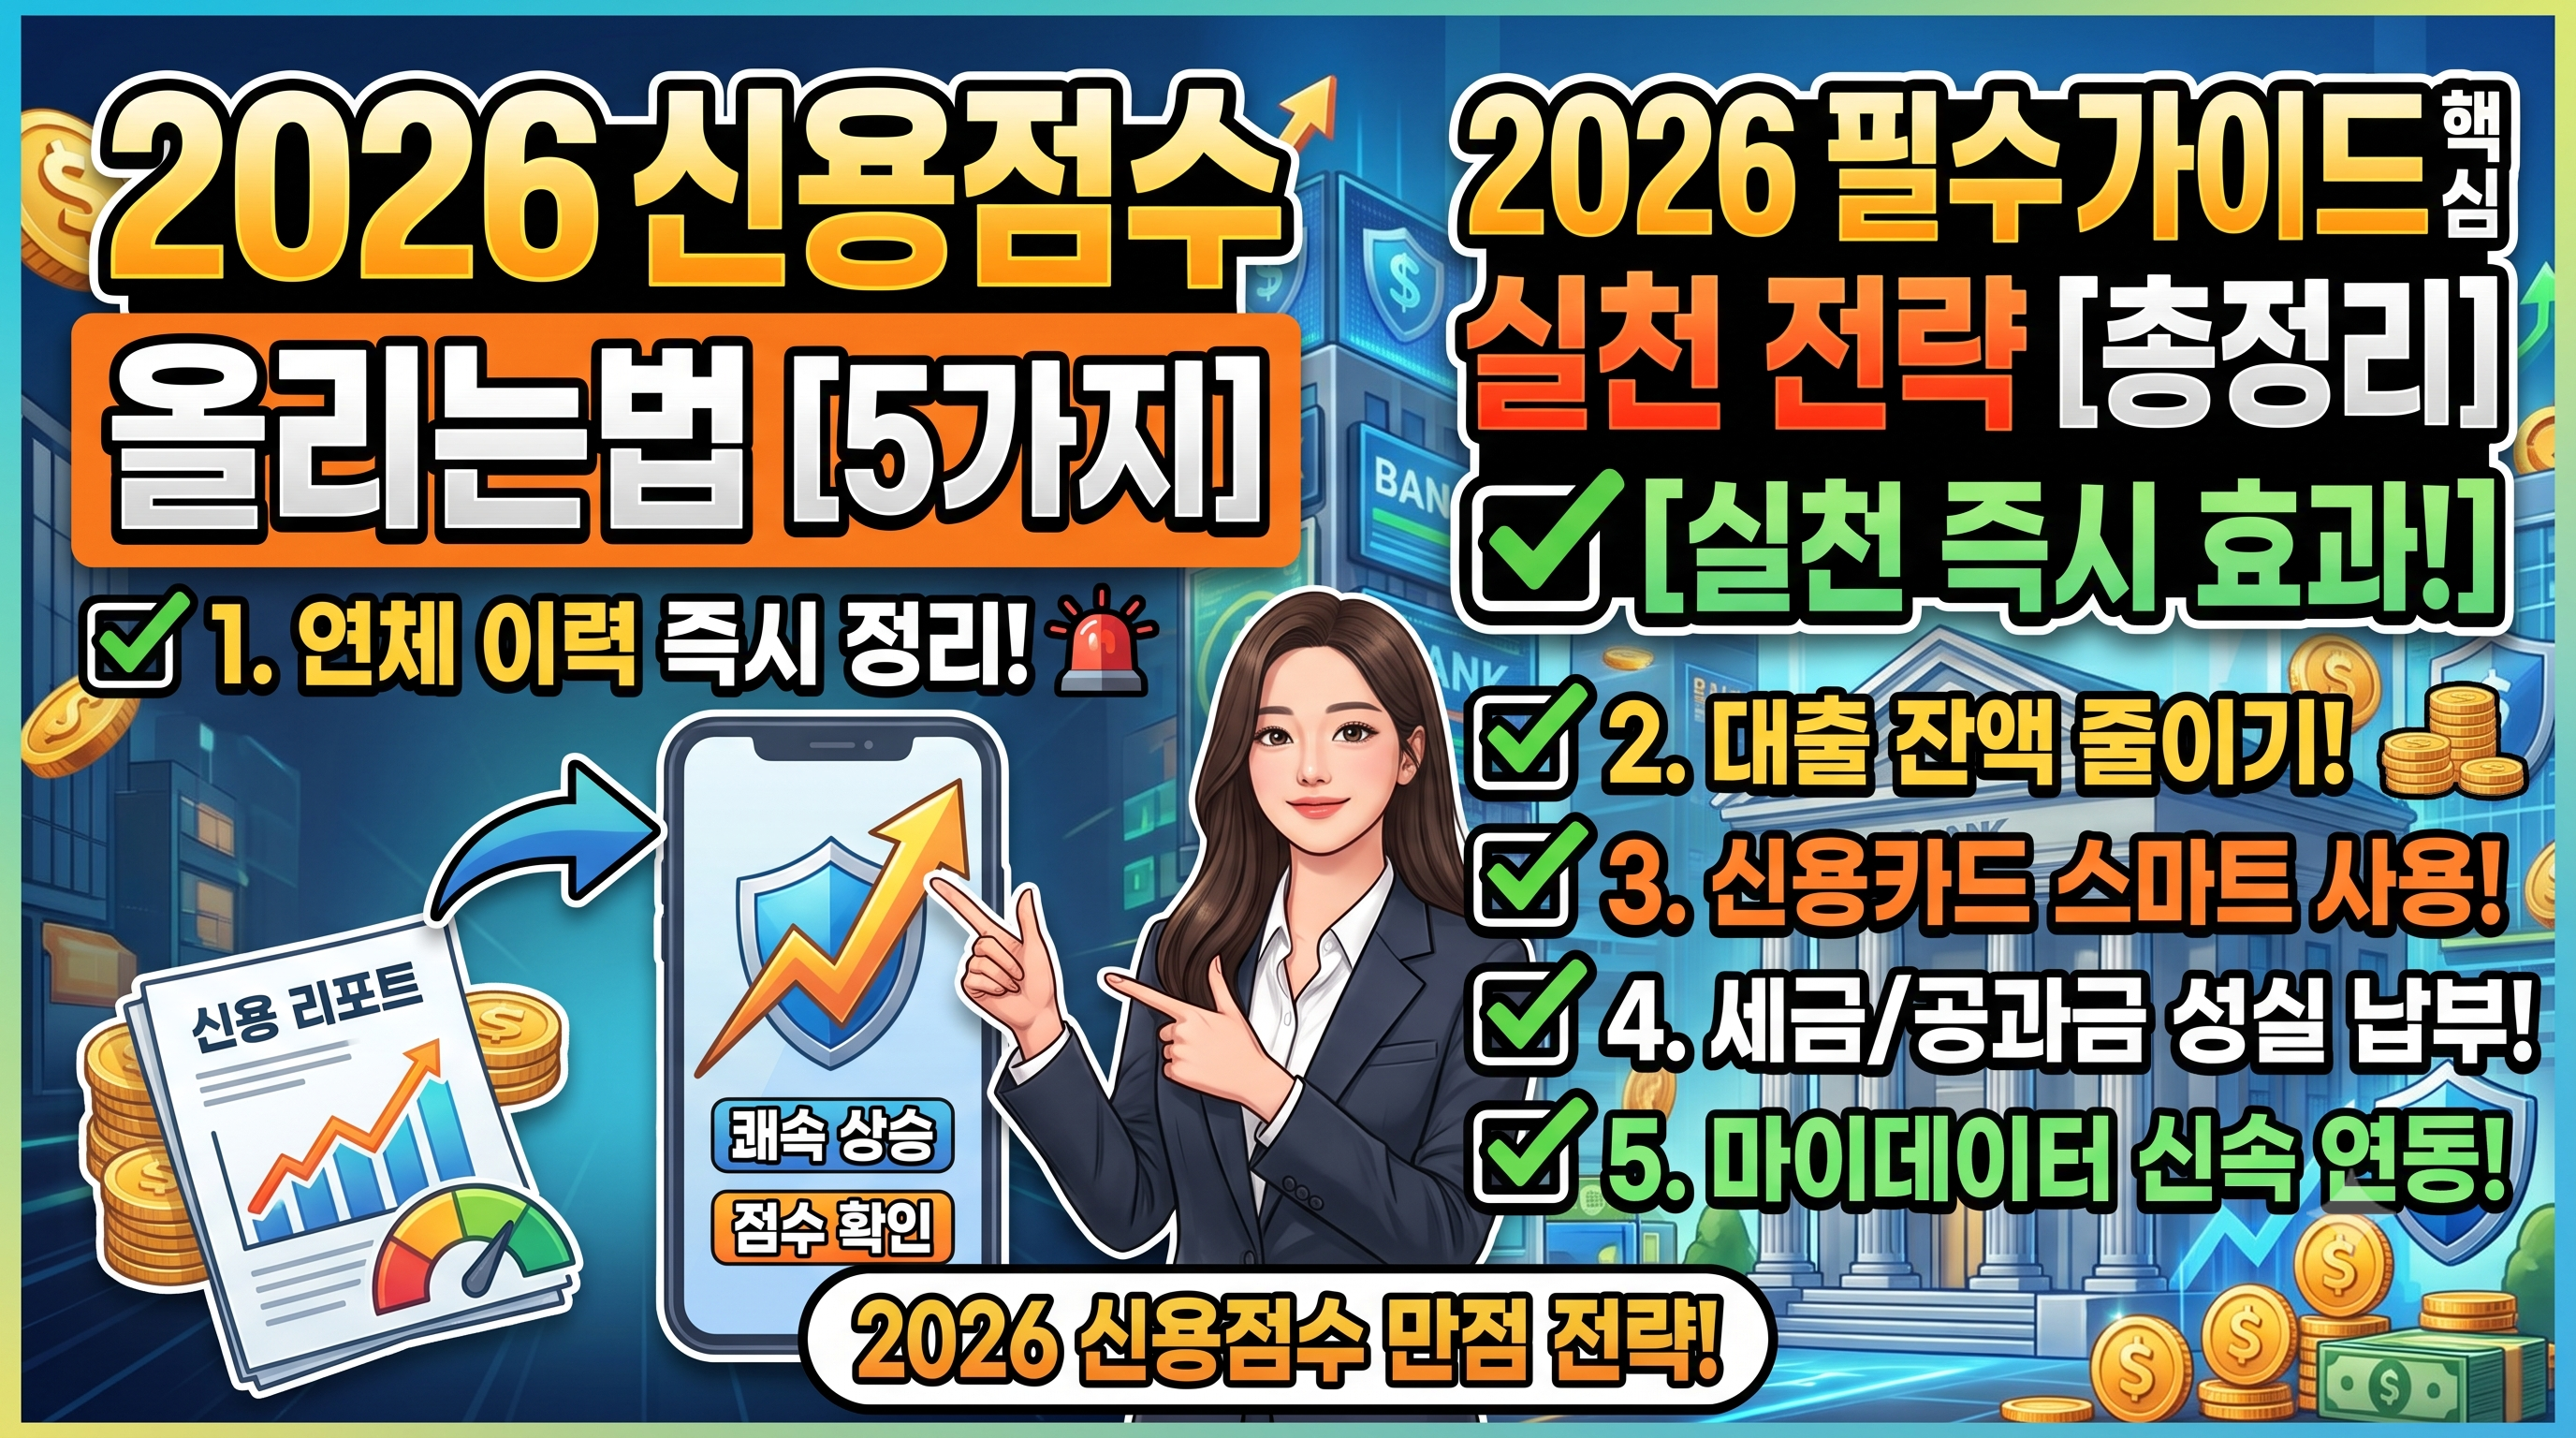
2026 신용점수 올리는법 5가지 총정리 (KCB vs NICE 점수 차이·100점 상승 꿀팁)
목차
2026 신용점수 올리는법 5가지 총정리 (KCB vs NICE 점수 차이·100점 상승 꿀팁)
대출을 받거나 신용카드를 발급받을 때 금리와 한도를 결정하는 가장 중요한 지표가 바로 개인신용평점(신용점수)입니다.
결론부터 말씀드리면, KCB(올크레딧)는 '대출 및 부채 수준'을 엄격하게 보고, NICE(나이스지키미)는 '과거 연체 이력 상환 여부'를 중점으로 평가합니다. 모바일 앱을 통한 국민연금·건강보험료 비금융 납부내역 제출, 신용카드 한도 대비 30~50% 이하 사용, 마이너스통장 한도 축소만으로도 단기간에 신용점수를 50~100점 이상 빠르게 상향시킬 수 있습니다.
양대 신용평가사 평가 비중 비교, 신용점수를 즉시 올리는 실전 5단계 전략, 공식 신용조회 링크를 한눈에 정리해 드립니다.
1. KCB(올크레딧) vs NICE(나이스) 평가 기준 비교 (요약표)
국내 은행들은 대출 심사 시 KCB와 NICE 두 회사의 점수를 모두 조회하여 더 낮은 점수를 기준으로 삼거나 자체 등급에 가중 반영합니다.
| 구분 | KCB (올크레딧) | NICE (나이스평가정보) |
| 가장 중요하게 보는 항목 | 부채 수준 (대출 규모 및 형태) | 상환 이력 (연체 발생 및 해결) |
| 평가 비중 순위 | ① 상환이력 ② 부채수준 ③ 신용형태 ④ 거래기간 | ① 상환이력 ② 신용형태 ③ 부채수준 ④ 거래기간 |
| 특징 | 2금융권 대출이나 카드론 이용 시 점수 하락 폭이 큼 | 대출이 있더라도 연체 없이 갚아온 기간이 길면 점수가 높음 |
| 점수 올리기 난이도 | 부채를 갚거나 한도를 줄일 때 빠르게 상승 | 꾸준한 장기 성실 상환 실적이 쌓여야 점진적 상승 |
2. 단기간에 신용점수 100점 올리는 실전 팁 5가지
- ① 비금융 정보(국민연금·건강보험·소득금액) 즉시 제출 (즉시 10~30점 상승):
토스, 카카오페이, 네이버페올크레딧 앱의 "신용점수 올리기" 메뉴를 통해 통신비 납부내역, 건강보험료, 국민연금 6개월 이상 성실납부 증빙을 제출하면 즉시 가점이 부여됩니다. - ② 신용카드 한도 대비 30~50% 이내 사용:
한도 100만원인 카드로 90만원을 쓰는 것(소진율 90%)보다, 한도를 500만원으로 늘려두고 90만원을 쓰는것(소진율 10%)이 신용점수 관리에 훨씬 유리합니다. - ③ 체크카드 월 30만 원 이상 6개월 이상 연속 사용:
신용카드 뿐만 아니라 체크카드를 매월 30만원 이상, 6개월 이상 꾸준히 사용하면 금융거래 성실성이 인정되어 가산점이 붙습니다. - ④ 다중채무 상환 순서 지키기 (오래된 연체 → 고금리 → 소액 대출 순):
대출을 상환할 때는 금액이 큰 것보다 연체기간이 가장 오래된 것부터, 1금융권보다 2금융권, 카드론, 현금서비스 고금리 채무부터 전액 상환해야 점수가 급반등합니다. - ⑤ 쓰지 않는 마이너스통장 한도 줄이기/해지:
마이너스 통장은 잔액을 0원으로 비워두더라도 개설된 '총 약정 한도' 전체가 잠재적 부채로 잡히므로, 쓰지 않는 마통은 한도를 대폭 축소하거나 해지하는 것이 안전합니다.
3. 신용점수에 대해 흔히 잘못 알고 있는 오해
- "신용점수를 자주 조회하면 점수가 떨어진다?":
전혀 사실이 아닙니다. 2011년 10월 법 개정 이후 단순 신용점수 조회 기록은 신용평가에 일절 반영되지 않으므로 수시로 확인해도 무방합니다. - "신용카드를 아예 안 쓰고 체크카드만 쓰면 점수가 높다?":
신용거래 이력이 전혀 없는 대학생이나 사회초년생은 평가할 데이터가 없어 통상 700점대 중반(과거 5~6등급 수준)에 머물게 됩니다. 적절한 신용카드 사용 후 선결제하는 것이 점상향에 유리합니다. - "10만 원 미만 소액은 며칠 연체해도 괜찮다?":
10만원 이상 영업일 기준 5일 이상 연체 시 단기연체 정보가 전 금융권에 공유되어 점수가 수점 이상 즉시 폭락합니다.
4. 2026 신용점수 구간별 대출 가능 등급 가이드
- 900점 이상 (상위 10%): 1금융권 최저 우대금리 및 주택담보대출·신용대출 최고 한도 승인
- 800점 ~ 899점: 일반적인 1금융권 시중은행 대출 무난히 통과
- 700점 ~ 799점: 1금융권 심사 경계선 (금리 가산 적용 가능, 인터넷은행 중금리 대출 타깃)
- 700점 미만: 1금융권 대출 제한 가능성 높음 → 서민금융진흥원 햇살론, 새희망홀씨 등 정책서민금융 활용 권장
5. 공식 관련 사이트 바로가기
- KCB 올크레딧 (내 신용점수 무료 조회 및 비금융 서류 제출): https://www.allcredit.co.kr
- NICE 나이스지키미 (신용평점 조회 및 연체 이력 관리): https://www.credit.co.kr
- 서민금융진흥원 맞춤대출·신용부채 컨설팅: https://www.kinfa.or.kr
- 신용회복위원회 무료 신용관리 상담: https://www.ccrs.or.kr
* 본 포스팅의 개인신용평점 산정 기준 및 가점 항목은 코리아크레딧뷰로(KCB) 및 NICE평가정보의 신용평가 모형 기준에 따르며, 개별 차주의 기존 금융 거래 기간, 여신 거래 유형, 소득 안정성에 따라 점수 변동 폭과 대출 심사 결과에 차이가 발생할 수 있습니다.
'경제' 카테고리의 다른 글
| 2026 4세대 실손보험 전환 혜택 및 장단점 비교 (0) | 2026.08.29 |
|---|---|
| 2026 개인형 퇴직연금(IRP) 세액공제 한도 및 중도해지 불이익 총정리 (연금저축 비교) (0) | 2026.08.27 |
| 2026 신용대출 대환대출 플랫폼 비교 및 갈아타기 조건 총정리 (핀다·토스·카카오페이) (0) | 2026.08.26 |
| 2026 토스뱅크 K-패스 체크카드 혜택 및 실적 총정리 (교통비 캐시백 & 신청 방법) (0) | 2026.08.25 |
| 2026 무조건 vs 생활영역 신용카드 혜택 및 실적 조건 비교 (직장인 추천 Top 3) (0) | 2026.08.24 |
